Bilancio, conti nazionali e dato NATO: dieci anni di spesa italiana per la difesa
Per lo stesso anno la spesa italiana per la difesa si misura almeno in tre modi. Nel 2024 gli stanziamenti iniziali della Difesa valevano 29,2 miliardi di euro e il bilancio integrato, che comprende anche le quote dei finanziamenti del Ministero delle imprese, delle missioni internazionali e del PNRR considerate dal DPP, 32,3 miliardi. La divisione 02 «Difesa» della classificazione COFOG, con cui i conti nazionali ripartiscono la spesa delle amministrazioni pubbliche per funzione, registrava 28,3 miliardi; il dato comunicato alla NATO 33,4 miliardi. Nel 2026, secondo il Documento programmatico pluriennale della Difesa 2026-2028 trasmesso alle Camere il 9 novembre, la spesa stimata secondo la definizione NATO di core defence è pari a 48,3 miliardi, il 2,10% del PIL; il bilancio integrato, sugli stanziamenti iniziali, a 36,8 miliardi.
La differenza fra le misure non è di per sé un’anomalia: ciascuna risponde a una domanda diversa. La loro distinzione assume però ulteriore rilevanza pratica con l’attivazione della clausola per l’Italia. La flessibilità concessa all’Italia dalla clausola di salvaguardia nazionale, attivata dal Consiglio il 9 novembre, si valuta secondo i criteri europei, che partono dai conti nazionali; gli impegni assunti in sede atlantica si misurano sul dato NATO; il Parlamento approva stanziamenti di bilancio. Il tema è stato affrontato in più sedi: l’Ufficio parlamentare di bilancio ha confrontato le diverse misure nel Rapporto sulla politica di bilancio 2025, l’Osservatorio sui conti pubblici italiani ha collegato la clausola alla misura Eurostat, la BCE ha indicato le differenze temporali nella registrazione degli equipaggiamenti come possibile fattore degli scarti europei, e confronti analoghi sono stati presentati dall’INSEE per la Francia e in un contributo pubblicato sul blog del Conselho das Finanças Públicas per il Portogallo. Il Geopolitical Brief n. 71 del Centro aveva già ricostruito il passaggio dal bilancio integrato al dato NATO e l’ampliamento del perimetro del 2025. Questo contributo aggiunge, per l’Italia, una ricostruzione annuale 2014-2024 del confronto fra COFOG e dato NATO per componente, una lettura della revisione del dato 2020 e un confronto fra dato NATO e bilancio integrato alla luce del nuovo DPP e della relazione della Corte dei conti sul rendiconto 2025.
Tre perimetri, tre regole di registrazione
Le tre misure differiscono per chi spende, che cosa si conta e quando.
Per il bilancio dello Stato si utilizzano qui gli stanziamenti di competenza: autorizzano l’assunzione di impegni e non misurano la spesa effettuata. Il bilancio della Difesa comprende anche la Funzione Sicurezza del Territorio, cioè le risorse dell’Arma dei Carabinieri per i compiti di sicurezza pubblica.
La COFOG 02 è costruita secondo il SEC 2010 sull’intero settore delle amministrazioni pubbliche. Il manuale COFOG di Eurostat classifica le attività, non i corpi: colloca le pensioni dei militari nella protezione sociale e le attività di polizia nell’ordine pubblico. Gli equipaggiamenti militari si registrano al trasferimento della proprietà economica, di norma alla consegna, come ricorda la Corte dei conti richiamando il paragrafo 20.191 del SEC 2010.
Il dato NATO segue la definizione dell’Alleanza: comprende le pensioni del personale e le quote di spesa delle altre forze che soddisfano gli specifici requisiti militari e di impiegabilità previsti dall’Alleanza, e fa riferimento ai pagamenti effettuati o da effettuare nell’esercizio. La Corte dei conti (relazione sul rendiconto 2025, p. 149, nota 50) descrive una procedura italiana basata invece sugli stanziamenti: iniziali per gli anni ancora stimati, definitivi una volta disponibile il rendiconto. I due riferimenti contabili non vanno assimilati.
Dieci anni di confronto
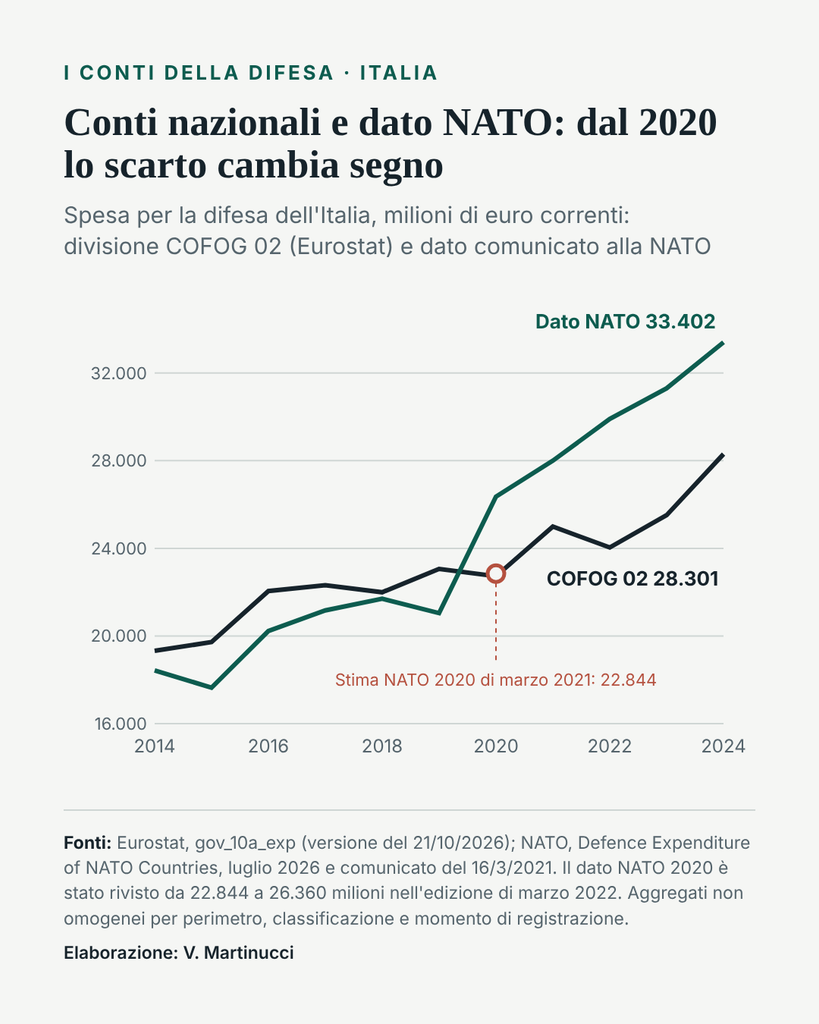
Mettendo a fianco la serie COFOG 02 pubblicata da Eurostat (dataset gov_10a_exp nella versione aggiornata al 21 ottobre 2026, estratto il 12 novembre 2026) e quella pubblicata dalla NATO nel luglio 2026, emerge un andamento non lineare. Fino al 2019 il dato NATO è inferiore alla COFOG; dal 2020 è superiore: negli anni riportati lo scarto raggiunge 5,9 miliardi nel 2022 ed è pari a 5,1 miliardi nel 2024.
| Anno | COFOG 02 | Dato NATO | Differenza totale | Personale NATO meno D.1 | Equipaggiamenti e infrastrutture NATO meno P.51G |
| 2014 | 19.320 | 18.427 | −893 | +508 | −1.134 |
| 2016 | 22.051 | 20.226 | −1.825 | +32 | −1.424 |
| 2019 | 23.060 | 21.042 | −2.018 | −314 | −1.730 |
| 2020 | 22.726 | 26.360 | +3.634 | +2.904 | +565 |
| 2022 | 24.037 | 29.901 | +5.864 | +4.361 | +1.210 |
| 2024 | 28.301 | 33.402 | +5.101 | +4.523 | −802 |
Tabella 1: COFOG 02 e dato NATO per l’Italia, milioni di euro correnti. Fonti: Eurostat, gov_10a_exp; NATO, Defence Expenditure of NATO Countries (2014-2026), luglio 2026. Le componenti NATO sono ricostruite applicando al totale le quote per categoria pubblicate dall’Alleanza; il personale NATO è confrontato con i redditi da lavoro dipendente (D.1) e gli equipaggiamenti e le infrastrutture NATO con gli investimenti fissi lordi (P.51G) della COFOG. Gli importi NATO per componente sono ricostruiti da quote arrotondate; le due differenze per componente non esauriscono lo scarto complessivo e non ne identificano le cause.
Le differenze sono aritmetiche e riguardano aggregati non omogenei: non misurano spesa «in più» o «in meno», ma differenze di copertura, classificazione, momento di registrazione e aggiornamento dei due aggregati. Due tratti tuttavia sono netti. Sul personale, gli scarti degli anni anteriori al 2020 sono nell’ordine delle centinaia di milioni e superano i 4 miliardi dal 2022: la categoria NATO comprende anche le pensioni, mentre i redditi da lavoro dipendente attribuiti alla funzione difesa nella COFOG comprendono retribuzioni e contributi sociali. Sugli investimenti, il segno cambia più volte, come ci si attenderebbe se una parte dello scarto dipendesse dal momento di registrazione.
La revisione del 2020
Lo scarto del 2020 va letto insieme a una revisione del dato NATO. Nel DPP 2021-2023 (p. 195), come nel comunicato NATO del 16 marzo 2021, il 2020 valeva 22.844 milioni, l’1,39% del PIL, con il personale al 62,15% del totale. Nell’edizione NATO del marzo 2022 lo stesso anno diventa 26.360 milioni, con il personale al 67,52%: una revisione di 3.516 milioni, il 15,4% della stima precedente. Applicando le quote pubblicate, il personale aumenta di circa 3.601 milioni, gli equipaggiamenti diminuiscono di circa 725 milioni e le altre componenti aumentano di circa 640 milioni. Il 2019 resta a 21.042 milioni nelle edizioni successive.
L’inclusione delle pensioni e di una quota dei carabinieri non è nuova. Già nel DPP 2021-2023 (p. 194) il dato NATO aggiunge al bilancio la spesa pensionistica sostenuta dall’INPS e scorpora la Funzione Sicurezza, salvo la quota di 8.600 carabinieri impiegabili all’estero; il dossier dei Servizi studi della Camera «Le spese per la difesa in ambito NATO» (DI0359, p. 5) quantificava le pensioni in circa 2,3 miliardi nel 2019. La relazione della Corte dei conti sul rendiconto 2021 (p. 205, nota 19) indica il meccanismo generale: i valori «vengono successivamente aggiornati sui dati da rendiconto» e nel rapporto del marzo 2022 «i dati sino al 2020 sono definitivi».
Due precisazioni sono necessarie. La stima NATO pubblicata nel marzo 2021 superava di 118 milioni il valore COFOG 2020 della serie qui utilizzata (22.844 contro 22.726 milioni): a parità di quest’ultimo, la revisione amplia lo scarto, senza determinarne il passaggio di segno. E i documenti esaminati non consentono di identificare le cause della revisione, né di separare gli effetti dell’aggiornamento contabile da eventuali altre modifiche. Ne discende una cautela di lettura: le annualità indicate come stime nelle tavole NATO, che nell’edizione di luglio 2026 sono il 2025 e il 2026, possono essere riviste in misura significativa, e i confronti nel tempo andrebbero accompagnati dall’indicazione delle revisioni.
Il 2025: uno scarto netto da riconciliare
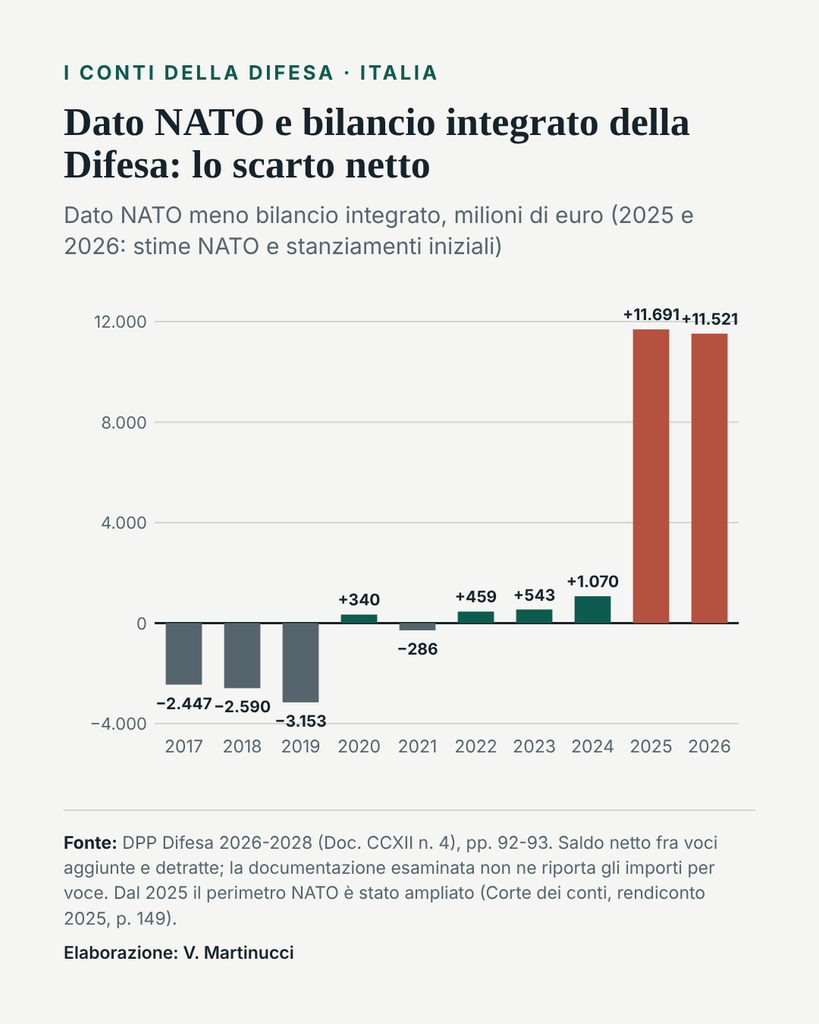
Il nuovo DPP presenta nello stesso documento le serie del dato NATO e del bilancio integrato. Nel 2017-2019 il primo era inferiore al secondo di 2,4-3,2 miliardi, coerentemente con lo scorporo della Funzione Sicurezza; fra il 2020 e il 2024 le due misure sono rimaste vicine, con differenze fra −0,3 e +1,1 miliardi. Nel 2025 il dato NATO, 47,2 miliardi secondo la stima di luglio 2026, supera il bilancio integrato di 11,7 miliardi; nel 2026 di 11,5, pari al 23,8% del dato NATO.
Si tratta di uno scarto netto: il dato NATO aggiunge al bilancio integrato alcune voci e ne sottrae altre, e la differenza non coincide con l’importo delle voci aggiunte. La sua crescita fra il 2024 e il 2025, circa 10,6 miliardi, si accompagna all’ampliamento del perimetro che la Corte dei conti descrive nella relazione sul rendiconto 2025 (p. 149, nota 54) sulla base di quanto riferito dall’Amministrazione: dal 2025 sono considerati il fondo contratti del MEF per la quota del personale della Difesa, le contribuzioni aggiuntive e le pensioni privilegiate, le spese dell’Agenzia per la cybersicurezza nazionale strumentali alla difesa, progetti spaziali di Presidenza del Consiglio, MEF e MIMIT, infrastrutture dual use del MIT e le spese di forze che concorrono alla difesa in tempo di guerra, cioè un numero maggiore di carabinieri e componenti della Guardia di finanza e della Capitaneria di porto.
Né la relazione né il DPP (p. 93), che elenca le voci aggiunte e detratte, riportano gli importi per voce. Il Geopolitical Brief n. 71 ne ha stimato l’ordine di grandezza per sottrazione, partendo dal dato NATO e dal bilancio integrato e riaggiungendo la Funzione Sicurezza scorporata: un intervallo indicativo di 9,6-10,3 miliardi per il 2025, nell’ipotesi che le componenti già incluse in precedenza siano rimaste stabili. In assenza di un raccordo quantitativo non è possibile separare gli effetti delle nuove inclusioni dalle variazioni degli importi e dalle differenze di fase contabile, né distinguere le aggiunte esterne al bilancio integrato dalle minori detrazioni di risorse già comprese al suo interno, come quelle dei carabinieri. La stessa relazione (p. 148, nota 48) documenta inoltre criteri selettivi di inclusione dei finanziamenti del Ministero delle imprese, comuni al bilancio integrato e alla rappresentazione NATO: sono considerati solo alcuni capitoli, per 1,8 miliardi nel 2024 e 2,9 nel 2025, esclusi il capitolo 7423 e la legge 808/1985.
Investimenti e consegne
Per gli investimenti, le differenze nel momento di registrazione possono produrre scarti rilevanti fra le misure. Gli investimenti fissi lordi della COFOG 02 sono passati da 3,4 miliardi nel 2014 a 9,3 miliardi nel 2024, con andamento irregolare. Negli anni in cui superano equipaggiamenti e infrastrutture del dato NATO, cioè il 2014-2017, il 2019, il 2021 e il 2024, si osservano anche consegne di grandi sistemi: nel 2016 la fregata Alpino e il sottomarino Venuti, nel 2019 la fregata Marceglia, nel 2024 la nave Trieste e il pattugliatore polivalente Giovanni delle Bande Nere.
La coincidenza è compatibile con la registrazione al trasferimento della proprietà economica, normalmente coincidente con la consegna, che istituti statistici come il CBS olandese e l’INSEE descrivono per i propri Paesi, ma non ne costituisce una verifica quantitativa. Le componenti confrontate non sono equivalenti, alcuni anni non trovano riscontro in consegne note e, nella documentazione esaminata, non è stata individuata una serie annuale delle consegne valorizzata e raccordata con i conti nazionali. La procedura italiana basata sugli stanziamenti suggerisce inoltre cautela nel trasferire al caso italiano spiegazioni fondate sul confronto fra pagamenti e consegne.
Il 2027 e la clausola
Per la clausola di salvaguardia la COFOG costituisce il riferimento iniziale: la raccomandazione del Consiglio richiama le categorie COFOG, «while also considering the NATO definition», riconosce automaticamente la flessibilità alle spese finanziate con prestiti SAFE e include determinate misure di sicurezza energetica, entro il limite complessivo dell’1,5% del PIL e nel rispetto degli obblighi di rendicontazione. La flessibilità consente una deviazione dal percorso di spesa netta; non esclude la spesa dai conti pubblici. L’UPB, nell’audizione del 12 ottobre 2026, ricordava che il quadro della Commissione considera la spesa finanziata con risorse nazionali e che per l’Italia non era disponibile una serie storica con questo dettaglio.
Il Documento programmatico di bilancio 2027 (tab. III.1-5) prevede che la spesa per la difesa finanziata a livello nazionale passi dall’1,3% del PIL nel 2026 all’1,6% nel 2027, e la parte di investimenti dallo 0,4 allo 0,6%: un aumento di 0,3 punti di PIL per il totale e di 0,2 per gli investimenti. Sul versante del bilancio, il disegno di legge di bilancio propone per il 2027 spese finali della Difesa pari a 38,8 miliardi, contro 32,7 indicati per lo stesso anno dal DPP, che si basa sulla legge di bilancio 2026: circa 1,6 miliardi dipendono dall’aggiornamento della legislazione vigente e circa 4,5 miliardi dagli effetti della manovra.
Le due grandezze si incontrano solo in parte. I maggiori stanziamenti in conto capitale proposti per il 2027 rispetto alla legislazione vigente aggiornata, circa 2,9 miliardi, non si traducono automaticamente in spesa nello stesso anno nei conti nazionali: per gli equipaggiamenti rileva il trasferimento della proprietà economica, normalmente coincidente con la consegna. All’aumento degli investimenti previsto dal DPB potrebbero contribuire anche consegne di programmi già contrattati; la documentazione esaminata non consente di verificarne o quantificarne il contributo. Sulla base della legislazione considerata dal DPP, precedente alla manovra proposta per il 2027, la legge di bilancio 2026-2028 «non ha recato specifici rifinanziamenti» per l’ammodernamento (p. 86) e gli stanziamenti di esercizio della Funzione Difesa passano da 2.574 milioni nel 2026 a 1.930 nel 2028 (p. 85).
Che cosa servirebbe per riconciliare
Le tre misure rispondono a domande diverse; la loro mancata coincidenza non costituisce, di per sé, evidenza di errore. La Corte dei conti, nella relazione sul rendiconto 2025 (p. 150), giudica «auspicabile un raccordo» fra le spese classificate secondo il SEC 2010 e la COFOG, rilevanti per la sorveglianza europea, e quelle utilizzate in ambito NATO, che seguono «criteri di natura amministrativa». Nei documenti esaminati, aggiornati al 13 novembre 2026, non è stato individuato un prospetto quantitativo che riconcili annualmente i tre aggregati, e lo Stato Maggiore della Difesa, nella risposta del 25 settembre 2026 all’istanza di accesso civico generalizzato presentata dall’autore e richiamata nel Geopolitical Brief n. 71, ha dichiarato che «non esiste un prospetto di “riconciliazione” strutturato sulla base di un analitico raccordo» fra gli stanziamenti dello stato di previsione della Difesa e quelli considerati nel bilancio integrato in chiave NATO.
Una tavola annuale di raccordo potrebbe indicare:
- il passaggio dal bilancio integrato al dato NATO, con l’importo di ciascuna voce aggiunta e detratta e la fase contabile cui si riferisce;
- il passaggio dal dato NATO alla COFOG 02, distinguendo differenze di perimetro, di classificazione e di momento di registrazione;
- le revisioni del dato NATO fra un’edizione e l’altra, con la loro causa;
- il calendario valorizzato delle consegne e dei trasferimenti di proprietà economica dei principali programmi, utile a prevedere la registrazione nei conti nazionali e a verificarne il trattamento ai fini della clausola;
- la spesa COFOG 02 articolata per fonte di finanziamento, distinguendo prestiti SAFE e trasferimenti europei, e separatamente le eventuali spese SAFE esterne alla COFOG 02.
Una tavola di questo tipo consentirebbe al Parlamento di confrontare gli importi utilizzati nei diversi sistemi e di distinguere le variazioni a perimetro costante dagli effetti delle modifiche di copertura, classificazione e registrazione. Agevolerebbe inoltre la lettura del percorso verso gli obiettivi concordati all’Aia, mantenendo distinta la spesa per la difesa propriamente detta dagli ulteriori investimenti connessi alla sicurezza.